
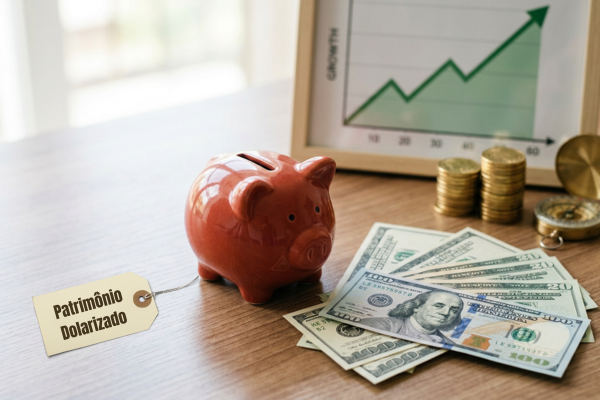
Períodos de instabilidade econômica aumentam a preocupação dos brasileiros com inflação, juros, câmbio e perda de poder de compra. Quando o real se desvaloriza diante do dólar, viagens, produtos importados, educação no exterior e outros gastos ligados à moeda americana ficam mais caros. Nesse cenário, uma estratégia que costuma ganhar espaço é a dolarização de parte do patrimônio.
Dolarizar não significa transformar todo o dinheiro em dólares ou deixar de investir no Brasil. A proposta é reduzir a dependência de uma única moeda e de uma única economia. Ao manter parte do patrimônio exposta ao dólar e a ativos internacionais, o investidor pode construir uma carteira mais diversificada e preparada para diferentes cenários.
Por que dolarizar pode ajudar em momentos de crise
Quem concentra praticamente todo o patrimônio em reais fica mais exposto aos fatores que afetam a economia brasileira. Mudanças fiscais, inflação, recessão, incertezas políticas ou perda de confiança podem pressionar a moeda nacional e afetar diferentes investimentos ao mesmo tempo.
Ao investir parte dos recursos no exterior, o brasileiro adiciona outra camada de diversificação. O desempenho dessa parcela deixa de depender exclusivamente do Brasil e passa a estar ligado também a empresas, mercados e ativos de outras economias.
Essa estratégia pode ser particularmente relevante para quem possui objetivos futuros em dólar, como morar fora, pagar estudos dos filhos, viajar com frequência ou construir uma reserva para aposentadoria internacional. Nesses casos, ter ativos na mesma moeda de parte das despesas futuras pode reduzir o impacto de oscilações cambiais.
Ainda assim, dolarização não deve ser tratada como uma aposta de curto prazo na alta do dólar. A moeda americana também oscila, e qualquer estratégia de internacionalização deve considerar prazo, liquidez, perfil de risco e objetivos patrimoniais.
Formas de dolarizar o patrimônio
Existem diferentes caminhos para obter exposição internacional. Fundos globais, ETFs, ações de empresas estrangeiras, títulos de renda fixa no exterior e contas de investimento internacionais são algumas alternativas.
Cada opção possui riscos, custos, tributação e níveis de liquidez diferentes. Por isso, uma decisão baseada apenas na cotação do dólar pode ser perigosa. Comprar ativos depois de uma disparada da moeda, apenas por medo de uma nova crise, é diferente de seguir um plano estruturado de diversificação.
Uma estratégia possível é internacionalizar o patrimônio gradualmente. Dessa forma, o investidor reduz a necessidade de tentar acertar o melhor momento para converter reais em dólares e constrói a posição ao longo do tempo.
Também faz sentido preservar em reais os recursos destinados a despesas de curto prazo e à reserva de emergência. Afinal, diversificar não significa substituir uma moeda por outra, mas distribuir riscos de maneira mais equilibrada.
Imóveis nos Estados Unidos também podem fazer parte da estratégia
Outra forma de dolarização patrimonial é a compra de imóveis nos Estados Unidos. Nesse caso, o investidor passa a possuir um ativo real precificado em dólar, com possibilidade de valorização e, dependendo da estratégia, geração de renda de aluguel na moeda americana.
A Flórida é um dos mercados considerados por brasileiros que buscam imóveis no exterior, e Orlando oferece alternativas que vão de residências voltadas à locação tradicional a propriedades inseridas em áreas de forte atividade turística.
Porém, comprar um imóvel no exterior exige muito mais do que comparar o preço de compra com valores praticados no Brasil. É preciso analisar localização, demanda de locação, condomínio, impostos, seguro, manutenção, administração, vacância e regras específicas da comunidade ou do condomínio.
É justamente nessa etapa que uma análise local pode fazer diferença. Para brasileiros interessados em investir em imóveis em Orlando, empresas como a FlexPro consulting auxilia na avaliação das oportunidades, considerando o imóvel como investimento e não apenas como uma compra. Esse apoio pode ajudar o investidor a comparar propriedades com critérios objetivos, entender custos e avaliar se o ativo faz sentido dentro da sua estratégia de dolarização patrimonial.
Também é importante considerar aspectos tributários e jurídicos. O IRS estabelece regras específicas para rendimentos de imóveis pertencentes a não residentes e para a venda de imóveis americanos por estrangeiros, incluindo a aplicação do FIRPTA. Por isso, a decisão deve ser acompanhada de orientação contábil e jurídica adequada.
Dolarizar exige planejamento, não pressa
Em momentos de crise, é comum tomar decisões motivadas pelo medo. O problema é que mudanças patrimoniais importantes feitas sob pressão podem aumentar custos e gerar riscos desnecessários.
A dolarização tende a ser mais consistente quando faz parte de um plano de longo prazo. Antes de enviar recursos ao exterior, vale definir qual parcela do patrimônio será internacionalizada, qual função ela terá na carteira e por quanto tempo o capital poderá permanecer investido.
O brasileiro também deve observar suas obrigações fiscais e declaratórias. Bens, direitos e valores mantidos no exterior podem estar sujeitos a declarações no Brasil, dependendo das regras aplicáveis e do montante envolvido. O Banco Central, por exemplo, mantém regras para a declaração de Capitais Brasileiros no Exterior em determinadas situações.
O principal é entender que o dólar não é uma solução milagrosa. Ele é uma ferramenta de diversificação. Uma estratégia patrimonial pode combinar ativos em reais e dólares, renda fixa e variável, liquidez para emergências e investimentos de longo prazo.
Proteção patrimonial passa pela diversificação
Crises econômicas fazem parte dos ciclos de mercado. O investidor não controla inflação, juros, política fiscal ou câmbio, mas pode decidir como distribuir seu patrimônio.
Manter parte dos recursos em ativos internacionais pode reduzir a concentração no Brasil e criar uma proteção adicional em períodos de desvalorização do real. Para alguns investidores, isso significa adquirir ativos financeiros; para outros, pode incluir também imóveis nos Estados Unidos.
Mais importante do que tentar prever a próxima crise é construir um patrimônio capaz de atravessar cenários diferentes. Dolarizar gradualmente, diversificar entre classes de ativos e analisar cada oportunidade com critérios financeiros são passos que podem tornar a estratégia patrimonial mais equilibrada e resiliente no longo prazo.