
Sistema financeiro brasileiro tem supervisão mais consolidada; colapso de banco paraguaio expõe fragilidades regulatórias e desencadeia crise política
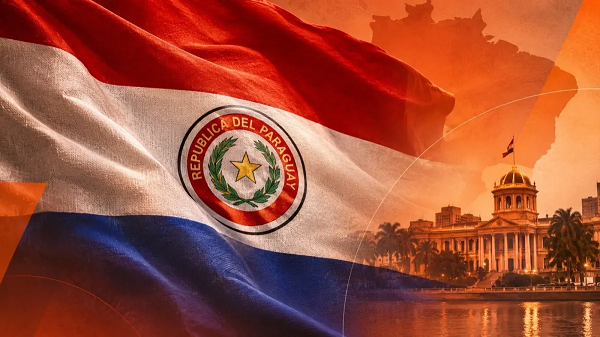
A crise bancária e política no Paraguai tem baixo potencial de contágio para o sistema financeiro brasileiro, mas pode afetar o comércio e os investimentos de empresas nacionais no país vizinho.
O principal risco é que a perda de confiança nas instituições paraguaias provoque uma restrição de crédito, prejudique a atividade econômica e leve investidores a adiar projetos.
O Paraguai tornou-se um destino importante para empresas brasileiras atraídas por custos de produção menores e vantagens tributárias, especialmente nos setores de autopeças, têxteis e manufaturados.
Entre janeiro e setembro de 2026, a corrente de comércio entre os dois países — soma das exportações e importações — movimentou US$ 5,84 bilhões.
Desse total, US$ 3,19 bilhões corresponderam a exportações brasileiras e aproximadamente US$ 2,65 bilhões a importações de produtos paraguaios. O Brasil registrou, portanto, superávit comercial de cerca de US$ 540 milhões.
Uma crise prolongada pode reduzir a demanda por produtos brasileiros, dificultar pagamentos e afetar empresas que integram cadeias produtivas dos dois países. O impacto, porém, tende a ser localizado, sem representar uma ameaça significativa à economia brasileira.
No sistema financeiro, o risco direto também parece limitado. Não há, até o momento, evidências públicas de exposições interbancárias capazes de transmitir a crise paraguaia de maneira relevante aos bancos brasileiros.
Diferenças entre os sistemas bancários
O Paraguai possui regras de capital e liquidez, fiscalização do Banco Central e um fundo garantidor de depósitos. Mas a estrutura de supervisão é menos consolidada que a brasileira, que acumulou décadas de experiência com crises bancárias, intervenções e reestruturações.
O Banco Central do Brasil opera com regras prudenciais alinhadas aos padrões internacionais de Basileia III e dispõe de mecanismos mais desenvolvidos de monitoramento de riscos e resolução de instituições financeiras.
O sistema bancário paraguaio também apresenta uma particularidade: é multimoeda, com depósitos e operações de crédito denominados tanto em guaranis quanto em moedas estrangeiras, principalmente dólares.
Essa característica exige atenção adicional à gestão de liquidez em diferentes moedas e aos riscos cambiais, especialmente em períodos de instabilidade financeira.
Apesar dessas diferenças, o sistema bancário paraguaio era considerado sólido pelo Fundo Monetário Internacional (FMI). Em maio de 2026, os bancos apresentavam índice de capital regulatório de 17,3%, acima do mínimo exigido de 12%.
A inadimplência era de 2,6%, e a rentabilidade sobre o patrimônio chegava a 19,3%.
O FMI, no entanto, já recomendava reforçar a supervisão, aperfeiçoar os mecanismos de intervenção em bancos e acompanhar a expansão acelerada do crédito ao consumidor.
Como começou a crise
A turbulência teve origem no colapso do Ueno Bank, uma das principais instituições financeiras digitais do Paraguai, com cerca de 3 milhões de clientes.
O banco apresentou uma rápida deterioração financeira, com o índice de solvência caindo para 5,56%, menos da metade do mínimo regulatório de 12%. O Banco Central já havia identificado problemas relacionados à concentração de empréstimos em empresas ligadas aos controladores.
A crise ganhou proporções maiores porque o Ueno também concentrava cerca de US$ 850 milhões em recursos de instituições públicas, incluindo fundos previdenciários. Eventuais perdas podem gerar custos fiscais, dependendo da recuperação dos ativos.
O episódio atingiu diretamente o governo de Santiago Peña, que foi acionista do grupo controlador do banco até 2025 e nomeou um ex-dirigente da instituição para a presidência do Banco Central.
As suspeitas de irregularidades, ainda sob investigação, provocaram a saída de autoridades monetárias e abriram caminho para um processo de impeachment contra Peña.
O principal desafio econômico do Paraguai agora é impedir que a crise de uma instituição se espalhe para o restante do sistema financeiro. As autoridades sustentam que os demais bancos continuam operando normalmente.
Para os investidores, o episódio coloca em dúvida a eficácia da fiscalização bancária e a independência das instituições. A capacidade do país de restabelecer a confiança será determinante para evitar que a crise política comprometa o crédito, os investimentos e o crescimento econômico.
Fonte: Cnn Brasil