
Conteúdo patrocinado
Para comparar depósitos de R$ 1 e R$ 5, some as transferências de uma semana ou de um mês. O valor de entrada isolado não revela o total depositado no período. Uma pessoa pode comprometer mais dinheiro com muitos depósitos menores do que com uma única operação de valor superior.
Pesquisar plataformas de 1 real ajuda a delimitar uma categoria, mas o total depositado depende do valor e da frequência das transferências. Cinco depósitos de R$ 1 por dia, durante quatro dias, totalizam R$ 20.
Na busca por plataforma de r$ 5, faça a mesma conta para o período inteiro. Um depósito de R$ 5 por dia, durante os mesmos quatro dias, também totaliza R$ 20 em depósitos. Esse total, por si só, não informa quanto foi perdido em apostas.
A pergunta importante é quanto sai no período inteiro
Pesquisar plataformas de 1 real pode ajudar a entender uma categoria anunciada, mas não comprova que esse valor será aceito hoje. A condição precisa aparecer no método disponível para a conta, com regras claras e sem depender de informações antigas ou incompletas.
O mesmo cuidado vale para qualquer anúncio de entrada reduzida. Ele descreve, quando confirmado, um piso de carregamento. Não informa duração da sessão, probabilidade de resultado ou facilidade de retirada. Tratar o menor depósito como se fosse o custo completo produz uma comparação enganosa.
Este texto trata de entretenimento exclusivo para maiores de 18 anos. Apostas podem resultar em perda integral do dinheiro utilizado e não devem ser consideradas renda. A análise serve para estabelecer limites e reconhecer quando uma atividade não cabe no orçamento, mesmo que cada transferência pareça pequena.
Duas rotinas diferentes podem chegar ao mesmo total
Considere duas situações hipotéticas. Na primeira, uma pessoa faz cinco depósitos de R$ 1 em cada um de quatro dias. Na segunda, faz um depósito de R$ 5 nesses mesmos quatro dias. Em ambos os casos, a soma é R$ 20. A fragmentação muda a percepção, não a aritmética.
Agora imagine dez depósitos de R$ 1 durante um único dia. O total é R$ 10, o dobro de uma operação de R$ 5. Por isso, o número menor no botão de pagamento não significa automaticamente menor gasto. A quantidade de confirmações precisa fazer parte da avaliação.
Ao consultar uma plataforma de r$ 5, aplique o mesmo critério. Confirme a aceitação atual e compare o acumulado previsto, não a impressão de acessibilidade. Não existe vantagem financeira garantida apenas porque uma plataforma admite um valor inicial específico.
Uma anotação simples resolve parte da confusão: registre cada saída no momento em que ocorre e mantenha um total atualizado. Não espere o saldo chegar a zero para contar. O gasto deve ser acompanhado pelo dinheiro transferido, independentemente de quanto ainda aparece disponível na conta.
Os três mínimos que precisam entrar na comparação
Uma exigência de retirada apresentada pelo serviço precisa ser confrontada com as regras aplicáveis. Não presuma que qualquer piso ou retenção seja válido apenas porque aparece nos termos, e não deposite mais dinheiro para liberar saldo.
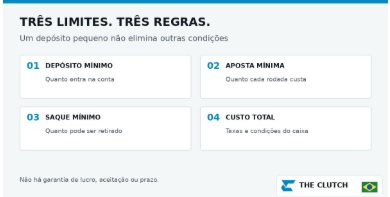
O depósito mínimo indica quanto pode ser transferido para carregar a conta. A aposta mínima pertence ao jogo e à configuração escolhida. O saque mínimo define o menor valor permitido para solicitar uma retirada. Esses limites podem ser diferentes e variar conforme o método utilizado.
Em um exemplo fictício, um serviço aceita depósito de R$ 1, mas o jogo escolhido exige aposta de R$ 0,50. Sem retornos, o dinheiro inicial permite duas apostas. Outro serviço pode exigir R$ 5 de depósito e oferecer jogos com valores diferentes. Nenhuma conclusão deve ser tirada sem conferir ambos os números.
O saque merece uma coluna própria. Se o piso de retirada for maior que a entrada, a conta pode aceitar dinheiro sem permitir sacar qualquer sobra imediatamente. Isso precisa ser conhecido antes do pagamento. Não é adequado depositar mais ou continuar apostando apenas para tentar alcançar esse piso.
Pergunte também se o mínimo muda entre métodos. Uma condição anunciada para uma opção de pagamento pode não valer para outra. O dado útil é aquele que corresponde ao cadastro e à operação que você efetivamente faria, e não o menor valor encontrado em qualquer parte de uma página.
Estabeleça um teto que não reinicie a cada sessão
Um limite perde utilidade se for redefinido sempre que o saldo termina. Se o teto escolhido para a semana é R$ 15, ele deve incluir todas as transferências daquele período. Encerrar uma sessão e começar outra não cria uma nova verba nem apaga o valor utilizado anteriormente.
Separe o limite financeiro do limite de tempo. A atividade pode consumir poucos reais e ainda ocupar horas que fariam falta ao descanso ou a outras tarefas. Definir ambos ajuda a reconhecer que custo não se resume ao extrato e que uma sessão barata também pode deixar de ser conveniente.
Não inclua uma vitória esperada no cálculo. O orçamento precisa continuar funcionando caso todo dinheiro apostado seja perdido. Se pagar uma despesa depende de recuperar o valor depois, esse dinheiro não estava disponível para entretenimento. A decisão adequada é preservar a quantia, não procurar um depósito menor.
Também não recorra a crédito para manter uma sequência. Empréstimos e limite bancário acrescentam obrigações que permanecem mesmo depois do fim da sessão. Uma atividade opcional não deve produzir uma conta obrigatória futura, principalmente quando não existe garantia sobre qualquer resultado.
Bônus e mensagens de urgência podem embaralhar a conta
Os exemplos promocionais abaixo são didáticos ou descrevem materiais de outros mercados. Não confirmam uma oferta atual ou permitida no Brasil. Uma condição escrita no anúncio ou nos termos não comprova, por si só, sua validade.
Uma campanha pode sugerir que aumentar o depósito oferece melhor aproveitamento, mas isso não significa que aumentar seja adequado. Se o limite pessoal era R$ 5 e a oferta exige R$ 20, a diferença de R$ 15 continua sendo dinheiro adicional exposto, independentemente do crédito anunciado.
Leia requisitos antes de aceitar. Saldo promocional pode ter prazo, jogos elegíveis, exigência de apostas e limite de conversão. Esses elementos variam conforme a oferta. Um número exibido como bônus não deve ser tratado automaticamente como dinheiro que pode ser retirado sem condições.
Considere um exemplo apenas didático: R$ 5 de bônus com exigência de vinte vezes o bônus correspondem a R$ 100 de volume de apostas. Esse volume não é taxa fixa nem garantia de perda específica, mas implica repetidas jogadas com resultado incerto. A conta serve para dimensionar a condição.
Se o anúncio usa contagem regressiva, notificação insistente ou promessa de recuperar prejuízo, não deixe a mensagem escolher o ritmo. Uma oferta que não pode ser lida com calma não precisa ser aceita. A possibilidade de fechar a página é parte essencial de um consumo voluntário.
Revise o comportamento, não só o extrato
Ao final do período, compare o limite planejado com a soma real. Se houve diferença, procure o que a provocou: repetição automática, tentativa de recuperar perdas, falta de registro ou mudança de teto durante a sessão. Essa revisão é mais útil do que atribuir tudo ao valor de cada depósito.
Observe também se surgiram ocultação de gastos, irritação ao parar ou uso de dinheiro reservado. Esses sinais merecem atenção mesmo quando o total ainda parece pequeno. A dificuldade de controle não precisa atingir uma quantia elevada para justificar pausa, bloqueio ou procura de apoio.
Ferramentas de limite e autoexclusão podem ajudar a criar barreiras, quando disponíveis. Não tente contorná-las abrindo outra conta ou alternando métodos de pagamento. Se um limite foi estabelecido para proteger sua rotina, uma nova rota de depósito não resolve a razão que levou à proteção.
A comparação entre R$ 1 e R$ 5 termina com uma conclusão simples: menor entrada não equivale a menor risco ou menor gasto acumulado. O critério decisivo é conseguir respeitar um teto previamente escolhido. Se isso não acontece, interromper a atividade vale mais do que encontrar outro valor mínimo.